

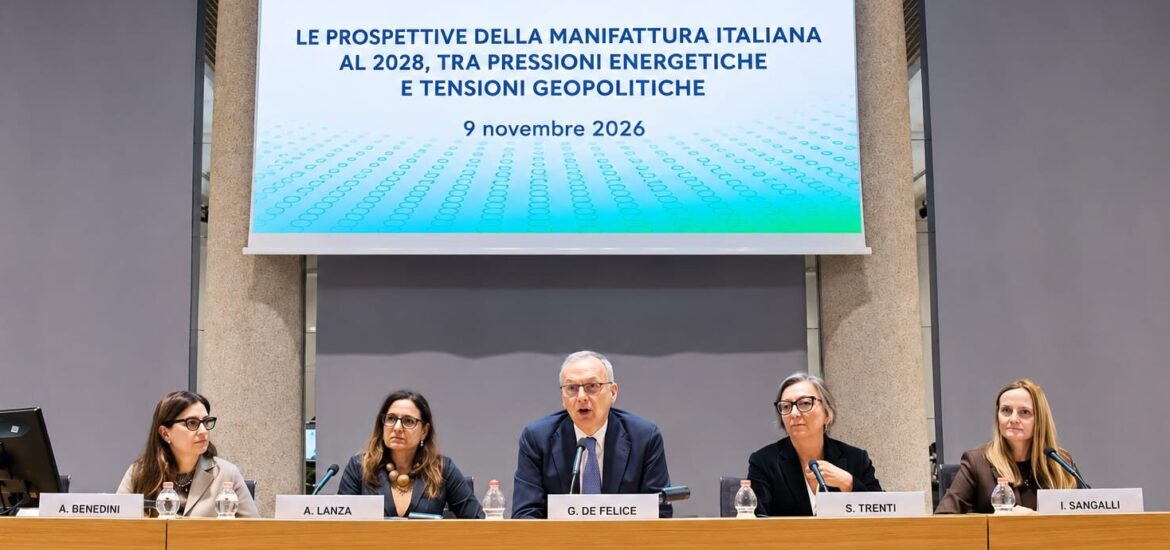

Intesa Sanpaolo e Prometeia hanno presentato il 110° Rapporto Analisi dei Settori Industriali. La domanda interna continuerà a rappresentare un importante motore dell’attività industriale, in particolare gli investimenti in autoproduzione di energia, riqualificazione degli impianti, digitalizzazione e IA
La manifattura italiana ha mostrato una capacità di tenuta superiore alle attese formulate dopo l’acuirsi delle tensioni geopolitiche in Medio Oriente. Il fatturato a prezzi costanti è aumentato dello 0,7% nei primi sette mesi del 2026, confermando il percorso di recupero avviato nella seconda metà del 2025, ed è atteso chiudere l’anno in crescita dello 0,8%, dopo tre anni consecutivi di contrazione. È quanto emerge dal 110° Rapporto Analisi dei Settori Industriali, presentato oggi da Intesa Sanpaolo e Prometeia.
PROSPETTIVE A BREVE TERMINE, FATTURATO E PREZZI
La ripresa è ancora caratterizzata da elementi di fragilità. Gli indicatori di fiducia rilevati in ottobre segnalano un cauto miglioramento delle prospettive a breve per le imprese manifatturiere, con una risalita dei giudizi sugli ordini e un saldo delle attese sulla produzione che è rimasto positivo. Sono segnali coerenti con una fase di recupero, per quanto ancora esposta all’incertezza internazionale.
Più dinamico il fatturato nominale, in crescita del 2,7% nei primi sette mesi dell’anno, per effetto di un’accelerazione dei prezzi alla produzione (+2% nel complesso dei primi otto mesi 2026, +2,9% tra maggio e agosto) che riflette le tensioni registrate sui mercati energetici e delle materie prime. La risalita dei prezzi porterà il giro d’affari manifatturiero al massimo storico di 1.168 miliardi di euro a fine anno, in aumento di circa 257 miliardi rispetto al 2019 (+4,1% sul 2025).
LA PRODUZIONE INDUSTRIALE
La tenuta dell’industria italiana emerge anche dai dati di produzione industriale (dati grezzi), che registrano un +0,4% nei primi otto mesi del 2026, a fronte del -2,5% della Germania e del +0,2% della Francia. Solo la Spagna si è mostrata più dinamica, senza però andare oltre un +0,9%.
Il quadro resta comunque dominato da una forte eterogeneità settoriale, con un crescente divario tra i settori sostenuti dagli investimenti e le produzioni più dipendenti dai consumi finali, ancora in affanno per via delle pressioni inflazionistiche che accentuano la polarizzazione dei redditi. La classifica 2026 per fatturato deflazionato vede infatti in testa Elettrotecnica (+4,8%), Elettronica (+2,6%), Farmaceutica (+1,8%) e Meccanica (+1,6%). In recupero da livelli depressi gli Autoveicoli e moto (+3%). In territorio negativo i produttori di beni di consumo non essenziali (Elettrodomestici -5%, Mobili -2,2%, Sistema Moda -1,2% e Largo Consumo -0,7%) e gli Intermedi Chimici (-1,4%), settore in forte ristrutturazione anche a livello europeo.
INDUSTRIA MANIFATTURIERA IN MODERATA ESPANSIONE NEL BIENNIO 2027-2028
Le prospettive per il biennio 2027-2028 vedono un’industria manifatturiera ancora in crescita, ma su ritmi di sviluppo contenuti. Il fatturato a prezzi costanti è atteso aumentare dello 0,8% nel 2027 e dello 0,9% nel 2028. Il saldo commerciale dell’industria manifatturiera italiana potrà raggiungere i 123 miliardi di euro nell’orizzonte al 2028, guidato dalla forte vocazione all’export dei settori produttori di beni tecnologici e soprattutto dalla Meccanica, che da sola realizzerà più della metà dell’avanzo commerciale complessivo.
Anche la domanda interna continuerà a rappresentare un importante motore dell’attività industriale, in particolare gli investimenti in autoproduzione di energia, riqualificazione degli impianti, digitalizzazione e intelligenza artificiale.
Nel caso dell’AI, i dati Istat fotografano ancora un divario da colmare con i principali partner europei: nel 2025, solo il 14,7% delle imprese manifatturiere italiane utilizzava almeno una tecnologia AI, contro una media UE del 17,3% e una percentuale di adozione del 24,4% in Germania. Il recupero di questo ritardo e, più in generale, la trasformazione tecnologica delle filiere, rappresentano un percorso obbligato per preservare competitività e spingere sulla leva della produttività.
MARGINI E REDDITIVITÀ SOTTO PRESSIONE FINO AL 2027
I margini e la redditività dell’industria italiana resteranno sotto pressione fino al 2027, a causa della debolezza della domanda che ostacolerà il completo trasferimento dei maggiori costi operativi sui prezzi di vendita. L’inflazione, per quanto in graduale rientro con la normalizzazione dei mercati energetici, resterà persistente per i beni attivati dalla transizione digitale e green.
Nel 2027, il MOL manifatturiero in rapporto al fatturato scenderà al 9,9%, dal 10,7% certificato dai bilanci del 2025 (e dal 10,1% stimato per il 2026), che già sconta un rientro dai picchi raggiunti nel triennio 2021-23, diffuso a tutte le classi dimensionali.
In calo anche la redditività misurata dal ROI, verso un livello 2027 del 7,9% (dall’8,6% del 2025). Il graduale recupero del 2028 lascerà i margini e la redditività su livelli inferiori a quelli del 2025, ma comunque elevati in ottica storica (superiori a quelli del 2019).
Questa tendenza sarà in parte mitigata da una struttura finanziaria che continuerà a mantenersi solida. La leva manifatturiera resterà stabile attorno allo 0,50 (e inferiore allo 0,60 del 2019), il peso del patrimonio netto continuerà a salire, verso il 46% del totale passivo nel 2028 (dal 41,9% del 2019) e la liquidità resterà su livelli elevati, prossimi al 9% dell’attivo. Le imprese potranno quindi contare su una buona dotazione di mezzi propri e riserve finanziarie, tale da sostenere i programmi di investimento destinati all’ammodernamento dei processi produttivi.
IL RANKING SETTORIALE NEL BIENNIO 2027-2028
La crescita della manifattura italiana nel biennio 2027-2028 sarà guidata dai settori legati agli investimenti, all’elettrificazione e alla trasformazione digitale. L’Elettrotecnica sarà in assoluto il settore più dinamico del ranking, con un tasso di crescita del fatturato deflazionato del 2,6% medio annuo, significativamente superiore alla media manifatturiera grazie al sostegno di un ampio set di fattori di domanda quali sviluppo delle reti elettriche, efficientamento energetico, diffusione delle energie rinnovabili, investimenti in infrastrutture digitali.
Anche Elettronica (+2,5%) e Meccanica (+1,6%) si manterranno in crescita sopra la media, grazie agli investimenti produttivi, digitali e al rafforzamento dei programmi per la difesa in Italia e nei principali mercati europei, che alimentano la domanda di beni strumentali e di componentistica ad alto contenuto tecnologico.
Dopo anni particolarmente difficili, proseguirà il recupero del settore Autoveicoli e moto, in crescita attesa dell’1% medio annuo nel biennio 2027-28. Il recupero sarà guidato dall’introduzione di nuovi modelli, dal progressivo rinnovo del parco circolante e dal rafforzamento degli investimenti lungo la filiera, ma manterrà i livelli produttivi ancora depressi.
Poco brillanti i produttori di intermedi: per i prodotti e materiali da costruzione, gli interventi di efficientamento degli edifici potranno compensare solo in parte l’affievolirsi degli impulsi del PNRR. La modesta espansione del ciclo industriale europeo, inoltre, comprimerà la domanda rivolta a Metallurgia, Prodotti in metallo e Altri intermedi.