
Il direttore R&A Unit Utilities e Rinnovabili di AGICI parla delle prospettive della transizione energetica, del ruolo della flessibilità e degli accumuli e delle priorità per accelerare lo sviluppo delle rinnovabili in Italia
La crisi energetica e i rincari dei carburanti riportano al centro il tema della sicurezza degli approvvigionamenti e della competitività del sistema produttivo italiano. Tra misure emergenziali, riforme strutturali e investimenti nelle fonti rinnovabili, la sfida è ridurre l’esposizione agli shock dei mercati internazionali.
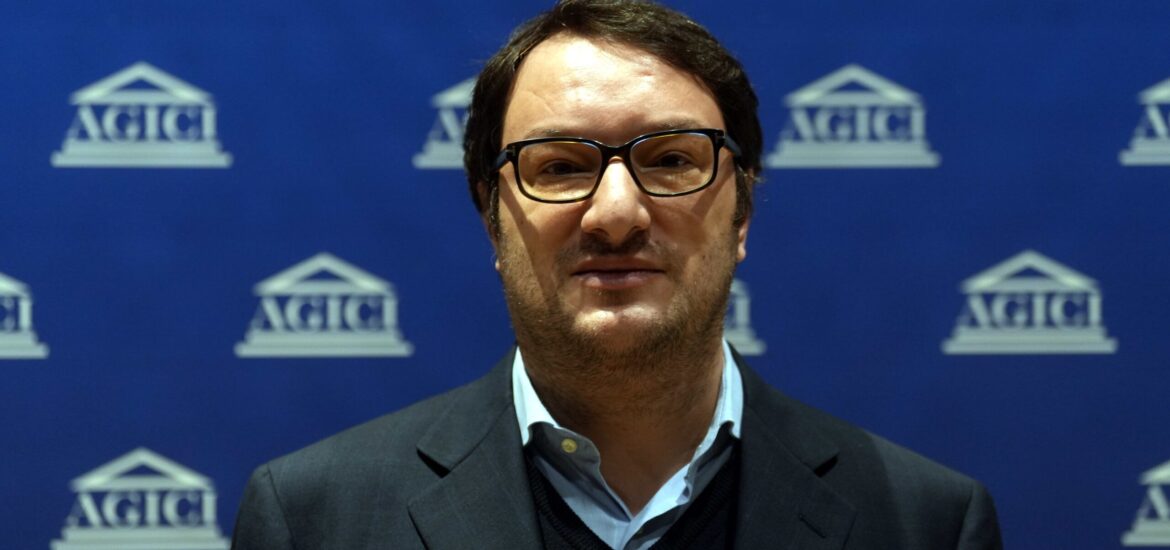
La rivista “Il Pianeta Terra” ha intervistato l’amministratore delegato e Direttore R&A Unit Utilities e Rinnovabili di AGICI, Marco Carta, sulle prospettive della transizione energetica, il ruolo della flessibilità e degli accumuli e le priorità per accelerare lo sviluppo delle rinnovabili in Italia.
Abbiamo appena trascorso un’estate segnata da rincari energetici, carburanti in testa, e da un intenso dibattito su come intervenire e sulle risorse necessarie. Alla luce delle misure adottate, possiamo dire che è stato fatto tutto ciò che era possibile fare o è mancato qualcosa?
La crisi energetica derivante dal conflitto in Iran ha avuto ripercussioni immediate sul mercato petrolifero, la cui commodity di riferimento è tra le più liquide e globali. Tale caratteristica è emersa in modo dirompente negli USA dove, nonostante la produzione di idrocarburi superi il consumo, si è assistito a un’impennata delle quotazioni di benzina e derivati petroliferi del tutto analoga a quella europea.
In un contesto di questo tipo è davvero complicato agire se non tramite misure di sostegno pubblico che, per natura, non possono che essere temporanee e fare i conti con le finanze pubbliche. Nel nostro Paese, nonostante le misure di risanamento messe in atto dal Governo in carica, esse risultano ancora sotto pressione per un debito pubblico particolarmente elevato accumulato nel tempo.
Guardando al prossimo futuro, sarebbe più opportuno intervenire attraverso riforme strutturali, piuttosto che con misure emergenziali?
Le misure emergenziali restano necessarie di fronte a shock improvvisi, perché agiscono nei tempi richiesti dall’urgenza sociale ed economica, ma non possiamo prescindere da un intervento strutturale.
Parlando di interventi strutturali, il dossier carburanti è sicuramente il più complesso. I derivati del petrolio rappresentano la stragrande maggioranza del consumo per veicoli leggeri e pesanti e una loro sostituzione con fonti alternative, se da un lato è possibile da un punto di vista tecnico, dall’altro richiede ingenti investimenti sia pubblici sia privati e, soprattutto, moltissimo tempo.
Lato gas, tanto è stato fatto nella diversificazione degli approvvigionamenti, nello sviluppo degli stoccaggi, nella partnership con i Paesi produttori. Anche qui, come nel caso del petrolio, bisogna essere realistici e riconoscere che il mercato ha da tempo dinamiche globali e l’intervento di un Paese come l’Italia — grande, autorevole ma povero di materie prime — non può essere in grado di compensare gli effetti di sconvolgimenti geopolitici che riguardano le grandi superpotenze.
Parlando dell’elettricità, il discorso cambia e possiamo dire che le leve in mano al Paese sono più numerose e in grado di dispiegare effetti rilevanti. Il fil rouge è il disaccoppiamento tra prezzo del gas e prezzo dell’elettricità, che è un percorso progressivo legato alla quota crescente di rinnovabili nel mix energetico, allo sviluppo di forme di autoconsumo individuale e collettivo e allo sviluppo di strumenti contrattuali di lungo periodo come PPA e CfD.
La priorità, quindi, non è scegliere fra i due approcci, ma costruire un quadro in cui le misure emergenziali facciano da ammortizzatore temporaneo mentre si consolidano le riforme di mercato e di rete che riducono strutturalmente l’esposizione ai picchi di prezzo.
La decisione di avvalersi della National Escape Clause prevista a livello europeo per finanziare investimenti nella transizione energetica rappresenta, a suo avviso, la strada giusta?
L’attivazione della clausola per gli investimenti energetici è uno strumento utile in un contesto di margini di bilancio molto ristretti. La deroga consente di scomputare dal deficit fino allo 0,3% del PIL l’anno, per un tetto complessivo dello 0,6% nel triennio 2026-2028 (circa 14 miliardi di euro), da destinare a misure strutturali per transizione e sicurezza energetica.
È una strada percorribile e auspicabile, vista la scarsità di alternative nella spesa pubblica ordinaria. Restano però alcuni nodi aperti: l’utilizzo è subordinato ai margini già impegnati per la difesa, si tratta comunque di nuovo debito e l’efficacia dipenderà dalla capacità dei decreti attuativi di canalizzare le risorse verso investimenti realmente addizionali, piuttosto che diluirsi in una pluralità di interventi meno mirati, come talvolta accaduto in passato con altri strumenti agevolativi.
Il 23 settembre avete organizzato l’evento “Rinnovabili, flessibilità ed innovazione: i nuovi modelli di business per produttori e industrie”. Quali sono questi nuovi modelli di business e quali opportunità possono offrire a produttori e imprese industriali?
Nell’ambito del convegno finale dell’Osservatorio Rinnovabili di AGICI abbiamo presentato i risultati dello Studio 2026, che si è focalizzato sul ruolo della flessibilità per la crescita delle rinnovabili in Italia.
In particolare, abbiamo elaborato diversi modelli di business, che comprendono varie tecnologie, quali sistemi di accumulo a batteria, pompaggi idroelettrici, fotovoltaico ed eolico, in assetto stand-alone o ibrido. Ne emerge un quadro diversificato, con diversi livelli di performance in termini di redditività per gli operatori: al primo posto la configurazione che integra una batteria con i consumi di un sito industriale o commerciale, che presenta un ROI tra il 6 e il 9%, se l’impianto partecipa a servizi di flessibilità come ex-interrompibilità e modulazione dei prelievi.
A seguire, l’integrazione FV-BESS presenta buoni vantaggi, ma più contenuti e proporzionali alla crescita della potenza installata della batteria e alle opportunità di arbitraggio disponibili.
Parlando di rinnovabili, il quadro delle difficoltà è ampio: lentezza degli iter autorizzativi, instabilità normativa, contestazioni a livello locale, insufficiente sviluppo delle reti e problemi di connessione. Stiamo procedendo troppo lentamente nel superare questi ostacoli? E quali sono, oggi, le priorità su cui intervenire?
I dati confermano che il ritmo resta inferiore a quello necessario per centrare gli obiettivi al 2030, complice anche il pesante ritardo accumulato negli anni immediatamente successivi alla pubblicazione del primo PNIEC, quando le installazioni erano nell’ordine di 1 GW l’anno.
I colli di bottiglia più critici riguardano gli iter autorizzativi, in primis per gli impianti eolici, e le connessioni alla rete.
Le priorità su cui concentrare l’attenzione nei prossimi mesi sono essenzialmente tre:
- La piena attuazione del nuovo meccanismo di gestione delle connessioni basato sul criterio first ready, first served, che dovrebbe ridurre la congestione amministrativa della rete.
- Il completamento, da parte delle Regioni, della mappatura delle aree idonee e delle zone di accelerazione, presupposto per rendere prevedibili i tempi autorizzativi.
- Un più stretto coordinamento tra sviluppo delle rinnovabili e potenziamento della rete, anche attraverso l’integrazione degli stoccaggi, indicata dagli stessi operatori come la priorità strategica per il 2026.